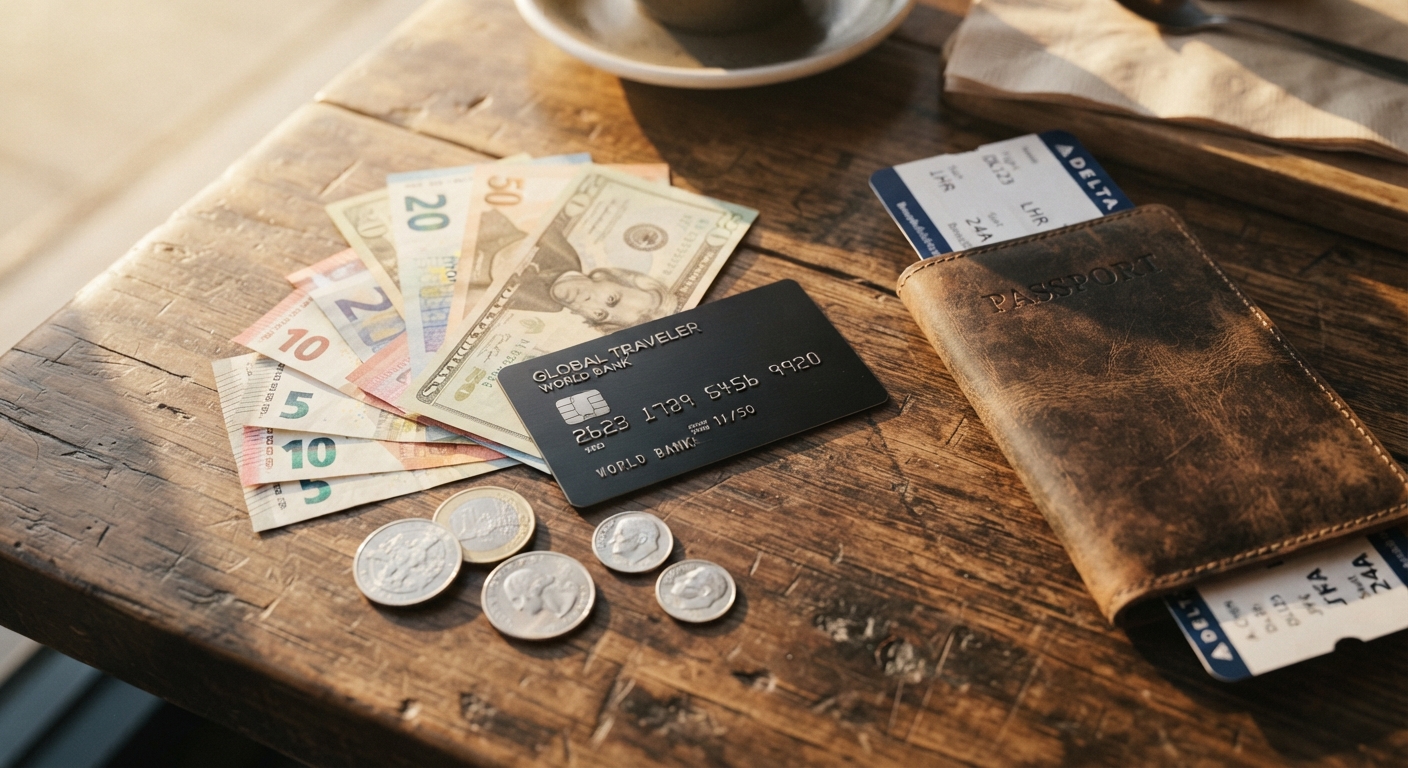
הדילמה של כל מטייל: איפה הכסף מאבד מהערך שלו?
אבי חזר מחופשה משפחתית ביוון וגילה בפירוט האשראי חיובים בלתי צפויים של מאות שקלים. הוא שילם בכרטיס על כל קפה, מונית וארוחה קטנה, בלי לחשוב שעל כל פעולה נגבית עמלת המרה של כמעט שלושה אחוזים. התסכול היה עמוק, במיוחד כשהתברר שחבריו לטיול שילמו הרבה פחות פשוט כי הם התארגנו נכון מראש. ההבדלים בין עמלות הבנקים, חברות האשראי ועמדות המזומן מצטברים לסכומים משמעותיים שיכולים לממן עוד לילה במלון.
מי שמעדיף לקבל שקט נפשי ולהגיע ליעד כשהשטרות כבר בארנק, בוחר לא פעם באפשרות של המרת מטבע צ’יינג בצורה מסודרת עוד לפני הנסיעה כדי לדעת בדיוק כמה כסף יש ביד ללא הפתעות עתידיות. החוכמה היא להבין שאין פתרון יחיד שמתאים לכולם, אלא שילוב חכם בין כמה אמצעים בהתאם למדינת היעד ולאופי ההוצאות. תכנון מוקדם של אמצעי התשלום מונע הפסדים מיותרים בגלל פערי שערים ועמלות נסתרות.
כרטיסי אשראי ישראליים מעבר לים: נוחות מול מחיר
תשלום בכרטיס אשראי בחו"ל נחשב לפתרון הנוח ביותר עבור רוב הנוסעים. אין צורך להסתובב עם שטרות בכיס, כל הוצאה מתועדת באפליקציה, ובמקרה של גניבה או אובדן אפשר לחסום את הכרטיס ברגע. יחד עם זאת, הנוחות הזו עולה כסף, ולפעמים לא מעט כסף.
עמלות המרה של חברות האשראי
חברות האשראי גובות עמלה על כל עסקה שמתבצעת במטבע זר. העמלה הזו נעה לרוב בין שניים לשלושה אחוזים מסכום הרכישה. כשקונים משהו קטן זה אולי נראה זניח, אבל בהוצאות מצטברות של מלונות, קניות ואטרקציות, מדובר בסכומים שמגיעים למאות שקלים. כדאי לבדוק מראש אם כרטיס המועדון שברשותכם מעניק הנחה קבועה על עמלת ההמרה.
מלכודת המרת המטבע בקופות ובכספומטים
בזמן תשלום בחנות או משיכה ממכשיר כספומט, המכשיר מציע לעיתים קרובות לחייב את החשבון בשקלים במקום במטבע המקומי. ההצעה הזו נראית ידידותית, אבל היא למעשה מלכודת תיירים ידועה. השער שמוצע בהמרה כפולה כזו נמוך במיוחד, ועדיף תמיד לבחור בחיוב במטבע המקומי של המדינה שבה מבקרים.
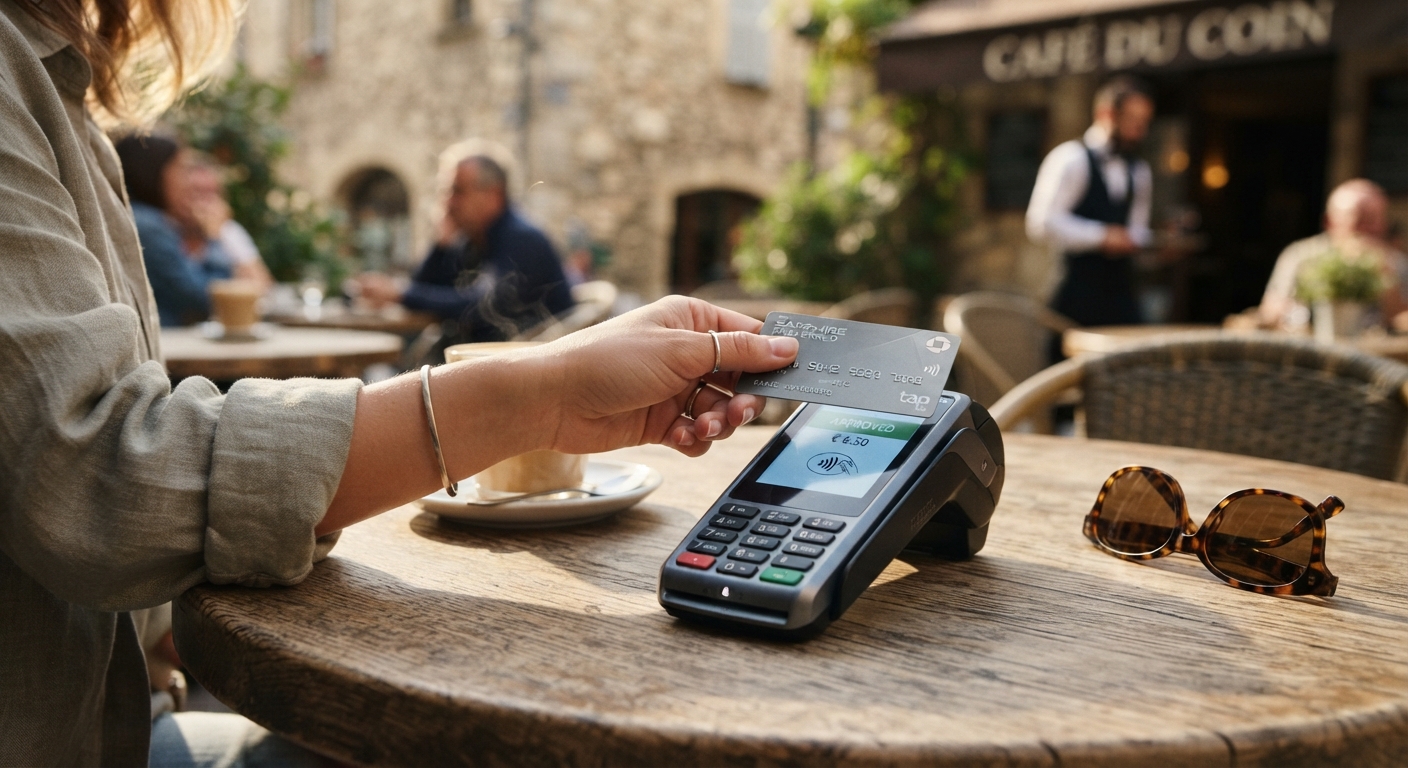
מזומן בכיס: מתי שטרות הם עדיין המלך?
גם היום, יש לא מעט יעדים שבהם מזומן הוא הדרך העיקרית והנוחה ביותר להסתדר. שווקים פתוחים, דוכני רחוב, מוניות בעיירות קטנות וטיפים לנותני שירות דורשים כסף פיזי. החזקת סכום מסוים של מזומן מעניקה ביטחון אישי ומאפשרת להסתדר גם במקומות שבהם מכשירי הסליקה לא עובדים.
איפה כדאי להמיר מזומן?
המרת כסף בשדה התעופה היא כמעט תמיד האפשרות היקרה ביותר. השערים בנקודות אלו נמוכים מאוד והעמלות גבוהות במיוחד, מתוך הנחה שלתיירים אין ברירה אחרת. לעומת זאת, סניפי חלפנות מורשים בארץ מציעים שערים תחרותיים בהרבה, ללא עמלות נסתרות ובשקיפות מלאה.
כדי לחסוך בצורה מקסימלית, מומלץ להקפיד על הכללים הבאים: החלפת שטרות בסניף מורשה לפני הטיסה זולה בהרבה מעמדות ההחלפה בנמלי התעופה.
- בירור מוקדם של שער המטבע היציג מול השער שמוצע בעמדת החלפנות.
- הימנעות מהמרת סכומים גדולים בשדה התעופה או במלונות ביעד.
- בדיקה שהעסק שבו ממירים פועל ברישיון של רשות שוק ההון, ביטוח וחיסכון.
- שמירה על השטרות במקום בטוח וחלוקה שלהם בין בני הזוג.
מעקב פשוט אחר הכללים האלה מבטיח ניצול מקסימלי של התקציב ללא בזבוז מיותר על שערים גרועים.
השוואת עלויות: כרטיס אשראי, צ'יינג' ומשיכת מזומן
כדי לדעת מה באמת הכי משתלם לכיס, כדאי להשוות בין העלויות האמיתיות של כל אפשרות. הטבלה הבאה מרכזת את המאפיינים העיקריים של אמצעי התשלום הנפוצים ביותר לנסיעות לחו"ל.
| אמצעי תשלום | עמלות אופייניות | יתרון מרכזי |
|---|---|---|
| כרטיס אשראי ישראלי | 2% עד 3% עמלת המרה | נוחות מרבית ומעקב רציף באפליקציה |
| החלפת מזומן מראש בצ'יינג' מורשה | מרווח שער בלבד, לרוב סביב 1% עד 1.5% | שליטה מלאה בהוצאות ומחיר ידוע מראש |
| משיכת מזומן מכספומט בחו"ל | עמלת משיכה קבועה ועמלת המרה של הבנק | פתרון זמין למקרי חירום שבהם נגמר המזומן |
הנתונים מראים בבירור כי שילוב נכון מאפשר ליהנות מנוחות האשראי לצד החיסכון שמציע המזומן.
טיפים לניהול חכם של כסף בטיול הבא
כדי לא למצוא את עצמכם מתעסקים בחישובים במקום ליהנות מהחופשה, מומלץ לאמץ כמה הרגלים פשוטים. הכנה נכונה של אמצעי התשלום עוד בארץ חוסכת זמן יקר ודאגות מיותרות ביעד עצמו.
הנה מספר פעולות שכדאי ליישם לפני שסוגרים את המזוודה:
- בדיקת תוקף כרטיסי האשראי ומסגרת האשראי הפנויה לקראת הנסיעה.
- עדכון הבנק או חברת האשראי על היציאה לחו"ל כדי למנוע חסימות ביטחון.
- הצטיידות במזומן מקומי ליומיים הראשונים כדי לשלם על תחבורה וארוחות ראשונות.
- בדיקה מראש האם היעד שאליו טסים מקבל תשלום בטלפון הנייד.
יישום ההמלצות הללו מאפשר לטייל בראש שקט ולהתמקד בחוויות עצמן. השילוב החסכוני ביותר כולל תשלום באשראי בעל עמלה מופחתת לצד מזומן שהומר מראש.
בחירה נכונה של אמצעי תשלום בחו"ל היא לא עניין של הכל או כלום, אלא של התאמה אישית לצרכים. תשלום באשראי מתאים לרכישות גדולות ומסודרות, בעוד שמזומן שנרכש בשער משתלם מתאים להוצאות יומיומיות קטנות. תכנון מחושב מראש משאיר יותר כסף פנוי לבילויים, אטרקציות וקניות.